同樣45億元巨災損失,再保攤回為何差11億元?損失事故條款實例解析

【巨災再保實務專題|02】作者:潘人慈|編輯:高慧珊
本篇導讀:損失事故究竟認定為一次或多次,真的會造成這麼大的差異嗎?本篇以45億元巨災總損失為假設情境,在相同再保架構下,比較不同損失事故界定方式所產生的自留損失與再保攤回結果。透過具體數字,可以更直接理解「損失事故條款」為何是巨災再保實務中的重要環節。
損失事故條款之基本運作假設案例解說
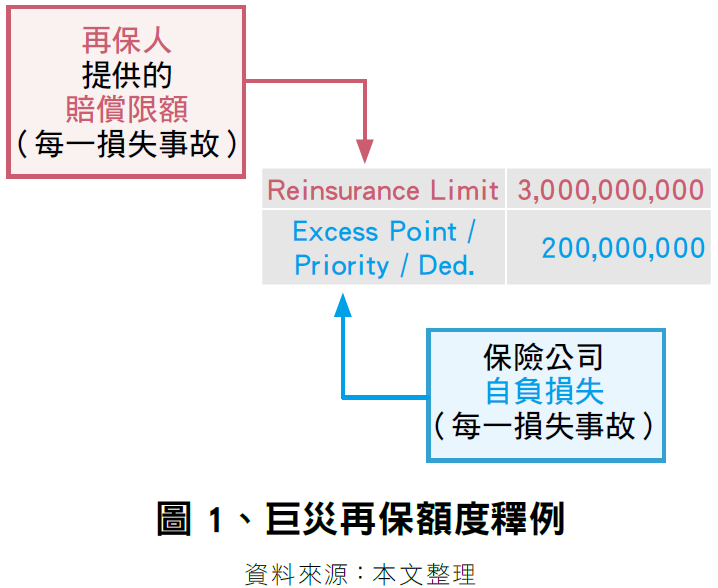
以下將列舉幾個例子或情境,在界定損失事故不同的拆分後,對照被再保險人自留損失額度之變化、及其相對應再保可攤回賠款之額度(如圖1)。
一、 再保賠償限額( Reinsurance Limit)情境假設
(一) 圖1中,Excess Point = Priority = Deductible
係指分出公司在每一個損失事故,所需先行負擔之自留損失金額(亦即2億元);損失金額超出2億元的部分,才屬再保人應負之責。
(二) 再保賠償限額( Reinsurance Limit)
此處所載額度為再保人於1次損失事故中,所需負擔的最高賠償額度(30億元)。假設某事故損失金額為31億元,分出公司須先自行吸收2億元的損失;扣掉自負損失2億元後,可向其再保人攤賠29億元(31億-2億)。
(三) 在英文的文字敘述上,通常會表示如下:
Reinsurance Limit:TWD 3,000,000,000 in excess of TWD 200,000,000(per loss occurrence)
二、 假設某巨災事件造成的總保險損失為:45億元
三、 不同事故損失情境界定下之結果對照
(一) 假設界定結果為1個損失事故,其自負(自留)賠款暨再保應(可)攤回賠款如表1。
因界定為1個損失事故,而再保1倍的限額為30億元,所以:
1.再保可攤回賠款:30億元。
2.表定自負額:2億元。
3. 遺留13億元沒有再保保障,視為額外之自留損失。
4. 最終自留損失金額達15億元(2億+13億)。

(二) 假設:界定結果為2個損失事故,而Scenario B-1:
1. 第1個損失事故金額累算為:20億元。
2. 第2個損失事故金額累算為:25億元。
則保險損失之分攤如表2。
(1) 因界定為2個損失事故,保險公司需承擔2個自負額,亦即,2億+2億=4億元。
(2) 2個損失事故,可各別向再保人攤回18億及23億,亦即,再保可攤回總金額:18億+23億=41億元。

(三) 假設:界定結果為2個損失事故,而Scenario B-2:
1. 第1個損失事故金額累算為:10億元。
2. 第2個損失事故金額累算為:35億元。
則保險損失之分攤如表3。
(1) 因界定為2個損失事故,保險公司承擔2個自負額,亦即,2億+2億=4億元。
(2) 因界定為2個損失事故,可各別向再保人攤回8 億元及3 0 億元, 亦即,再保可攤回總金額=8億+30億=38億元。
(3) 其中,第2個損失事故金額達35億元,致有3億元超出再保限額(無再保額度保障),此3億元則成為額外的自留損失。
(4) 最終自留損失(將達):2億+2億+3億=7億元。

上述3種不同損失事故之界定情境,導致最後的自留損失有極大的差異,分別為15億元、4億元及7億元,相對也影響巨災再保可攤回金額之多寡。所以,巨災再保架構暨額度之規劃,以及是否能熟稔並善用損失事故條款、以進一步界定損失事故,對保險公司之自留損失額度暨再保可攤回金額將有顯著之影響。
風險管理視角|再保額度相同,結果未必相同
從上述假設案例可以看出,再保安排不能只看「買了多少額度」。
同樣45億元的巨災損失,在不同且符合契約規範的事故界定情境下,最終自留損失與再保可攤回金額可能產生顯著差異。
因此,巨災再保架構的規劃、損失事故條款的理解,以及事故發生後損失資料的整理與歸屬,都可能成為影響再保保障能否充分發揮的重要環節。


